بنکر

درباره سایت
آخرین مطالب
- همه چیز درباره هزینه پیامک بانکی ۱۴۰۵: از فرمول محاسبه تا حذف کامل کارمزد
- همه چیز درباره دریافت ارز مسافرتی، سهمیهای و حج در سال 1405
- دریافت طلای آنلاین از بانک کارگشایی؛ از خرید اینترنتی تا تحویل فیزیکی
- فرمول جدید بانک مرکزی برای پرداخت تسهیلات کلان؛ پایان دور زدن سقف اعتباری
- ارز اربعین ۱۴۰۵ | بانکهای عامل، مبلغ و زمان دقیق دریافت
- گردش مالی مجاز بانکی در ۱۴۰۵ چقدر است؟ (بازنشسته، بیکار، شاغل)
- با سهام عدالت و یارانهتان وام بگیرید+ راهنمای کامل توثیق الکترونیکی دارایی
- هر آن چیزی که باید درباره رتبهبندی اعتباری اوراق بدانید
- سامانه مودیان چیست؟ راهنمای جامع برای ثبتنام، صدور صورتحساب الکترونیکی، قوانین و نکات کلیدی
- چگونه مالیات کمتری پرداخت کنیم؟ راهکارهای قانونی کاهش مالیات
امکانات وب

مفهوم سال مالی در شرکت های بورسی
شرکتهای مختلف، چه آنهایی که سهامشان در بورس معامله میشود و چه شرکتهای دیگر، برای محاسبه سود و زیان خود به دورههای زمانی مشخص نیاز دارند. در استانداردهای حسابداری، این دوره یک سال یا ۱۲ ماه است و اصطلاحا به آن سال مالی یا Fiscal Year گفته میشود.
نکته: شرکتها برای شروع سال مالیشان هر ماهی از سال را میتوانند انتخاب کنند، ولی نکته مهم این است سال مالی باید ۱۲ ماه باشد. معمولا شرکتها با توجه به زمینه فعالیتشان یکی از ماههای سال را بهعنوان آغاز سال مالی انتخاب میکنند. مثلا شرکتهای تولیدی در ایران ترجیح میدهند سال مالیشان مطابق با تقویم شمسی باشد؛ یعنی اینکه سال مالی این شرکتها معمولا یکم فروردین است. اما شرکتهای سرمایهگذاری، که معمولا سهامداران بزرگ شرکتهای تولیدیاند، ترجیح میدهند سال مالیشان بعد از سال مالی شرکتهای تولیدی آغاز شود. به این دلیل که ابتدا باید سود و زیان شرکتهای تولیدی مشخص شود و این سود و زیان در صورتهای مالی شرکتهای سرمایهگذاری بنشیند.
آشنایی با سود مجمع بورسی و روش دریافت آن
سال مالی و حسابداری
همانطور که گفتیم، سال مالی شرکتها ۱۲ ماه است و میتواند از هر کدام از ماههای سال آغاز شود. در پایان سال مالی، حسابرسهای قانونی شرکت باید حسابهای شرکت را بررسی کنند و نتیجه فعالیتهای شرکت طی سال مالی را بهصورت گزارش حسابرسیشده در اختیار سهامداران بگذارند. «ترازنامه»، «صورت سود و زیان» و «صورت جریان وجوه نقد» مهمترین بخشهای این گزارش هستند که در مجموع نشان میدهند فعالیت شرکت طی یک سال مالی گذشته چگونه بوده است.
نکته یک: در حال حاضر شرکتهای ایرانی موظفند حداکثر ۴ ماه پس از پایان سال مالی صورتهای مالیشان را منتشر و این صورتها را در مجمع عادی سالانه تصویب کنند. در این صورتهای مالی مشخص میشود سود طی یک سال فعالیت شرکت، سود هر سهم آن چقدر بوده است. همچنین اگر در مجمع سالانه سودی تقسیم شود، شرکت موظف است حداکثر تا ۸ ماه بعد از تاریخ برگزاری مجمع سود سهامداران را بپردازد.
نکته ۲: سال مالی جدید شرکت یک روز بعد از پایان سال مالی قبل آغاز میشود. یعنی اگر سال مالی شرکتی روز ۲۹ اسفند به پایان برسد، سال مالی جدید از فردای آن روز، یعنی روز یک فروردین آغاز خواهد شد.
تعریف گزارشهای میاندورهای
بازار سهام بازاری پویاست و هر لحظه شرایط آن تغییر میکند، به خاطر همین انتشار گزارشهای مالی در بازههای زمانی یک ساله شاید نتواند پاسخگوی نیازهای بازار و تحلیلگران باشد. به خاطر همین، شرکتها علاوه بر گزارشهای مالی سالانه، موظفند در دورههای سهماهه هم گزارشی از فعالیتهای مالی خودشان را منتشر کنند. شکل کلی این گزارشها مانند گزارشهای مالی سالانه است، اما دقت کنید که گزارشهای میاندورهای حسابرسی نمیشوند و صرفا جنبه اطلاعرسانی و تحلیلی دارند.
گزارشهای سهماهه، ششماهه و نهماهه در واقع همان گزارشهای میاندورهای هستند. این گزارشها مشخص میکنند که عملکرد شرکتها -در ۳ ماه گذشته چگونه بوده است. فعالان حرفهایتر بازار معمولا انتظارات مشخصی درمورد عملکرد فصلی و سالانه شرکتها دارند. گزارشهای سهماهه مشخص میکنند که آیا عملکرد شرکتها منطبق با انتظارات بازار بوده است یا نه. اگر گزارشهای دورهای نشان بدهند که عملکرد شرکت بهتر از انتظارات بوده است، ممکن است قیمت سهام شرکت افزایش پیدا کند.
نکته: همانطور که گفتیم، صورتهای مالی میاندورهای حسابرسی نمیشوند. به همین دلیل ممکن است در تهیه این صورتها تا حدودی سلیقهای عمل شود. مثلا ممکن است مدیران شرکت به دلایلی (مثلا کنترل قیمت سهام شرکت در بورس) بخشی از فروش یا سود شرکت در گزارشهای میاندورهای منعکس نکنند و برای گزارش سالانه نگه دارند. یا برعکس، ممکن است مدیران بعضی از شرکتها که انتظار دارند بهزودی جایشان را به کس دیگری بدهند، گزارشهای میاندورهای را طوری تنظیم کنند که نشاندهنده جهش فروش و سود شرکت طی ماههای اخیر باشد.
شروع و پایان سال مالی شرکت ها را چگونه متوجه شویم؟
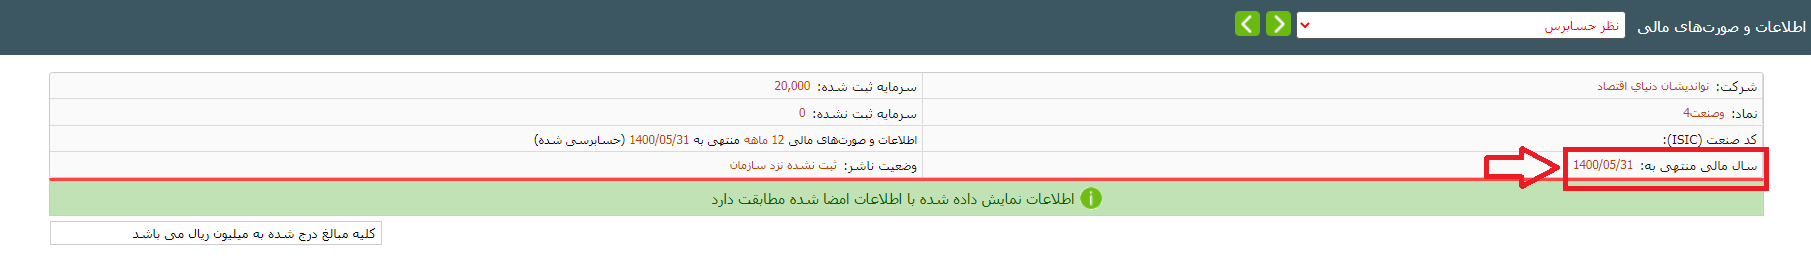
آغاز و پایان سال مالی شرکتها را میتوانیم در صورتهای مالیشان ببینیم. برای این کار کافی است سری به سایت کدال بزنیم و آخرین صورت مالی شرکت موردنظرمان را باز کنیم. در قسمت بالای این گزارش مشخص است که آخرین روز از آخرین سال مالی شرکت چه تاریخی بوده است.
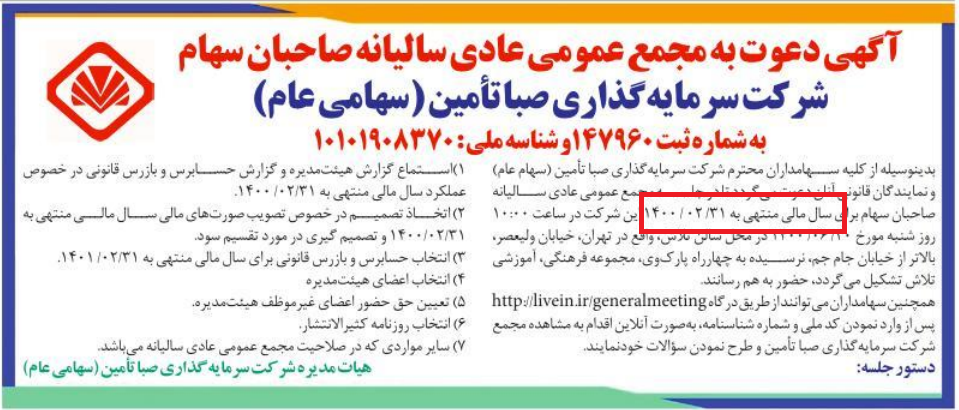
 تاریخ پایان سال مالی شرکتها در آگهی دعوت به مجمع عمومی نیز درج میشود.
نکاتی که درمورد دوره و سال مالی شرکتهای بورسی باید بدانید
- سال مالی شرکتهای بورسی میتواند تغییر کند. شرکتها برای تصمیمگیری درباره تغییر سال مالی باید مجمع عمومی برگزار کنند. یکی از دلایل چنین تغییری هم میتواند گسترش فعالیتهای زیرمجموعههای شرکت باشد. در این حالت ممکن است مدیران شرکت ترجیح بدهند سال مالی شرکت اصلی چند ماه بعد از سال مالی شرکتهای فرعی به پایان برسد.
- شرکتها معمولا زمانی را برای پایان سال مالیشان در نظر میگیرند که فعالیتهای اقتصادیشان در پایینترین سطح باشد. برای همین است که اکثر شرکتهای ایرانی ترجیح میدهند سال مالیشان در انتهای اسفند هر سال به پایان برسد.
- صورتهای مالی را میتوان در بازههای زمانی کمتر از سه ماه هم تهیه کرد، ولی شرکتها الزامی به این کار ندارند. آنها موظفند این صورتها را در بازههای سه ماهه روانه کدال کنند.
- گزارشهای میاندورهای صرفا جنبه تحلیلی دارند. مهمترین گزارش مالی شرکتها گزارش مربوط به صورتهای مالی سالانه حسابرسی شده است.
- گزارشهای سالانه و میاندورهای بیشترین اهمیت را برای تحلیلگران بنیادی دارند. این گزارشها در واقع حکم نتیجه یک مسابقه ورزشی را دارند و نشان میدهند شرکتها طی دوره مالی اخیرشان چه دستاوردی داشتهاند.
- گزارشهای مالی سالانه شرکتها مبنای محاسبه مالیات این شرکتها نیز هستند. از آنجایی که مالیات شرکتها بر اساس سود سالانه تعیین میشود، سادهتر آن است که دوره مالی شرکتها نیز یکساله باشد.
The post سال مالی در شرکت های بورسی به چه 1 appeared first on رده Rade.
برچسب:
نویسنده: عباس
صفحه بندی
آرشیو مطالب
- تير 1405
- مرداد 1403
- تير 1403
- خرداد 1403
- ارديبهشت 1403
- فروردين 1403
- آذر 1402
- آبان 1402
- مهر 1402
- شهريور 1402
- مرداد 1402
- تير 1402
- خرداد 1402
- ارديبهشت 1402
- بهمن 1402
- دی 1402
- خرداد 1401
- اسفند 1401
- بهمن 1401
- خرداد 1400
- تير 1399
- ارديبهشت 1399
- فروردين 1399
- بهمن 1398
- دی 1398
- ارديبهشت 1397
- بهمن 1397
- مهر 1396
- شهريور 1396
- تير 1396
- خرداد 1396
- ارديبهشت 1396
- فروردين 1396
- بهمن 1396
- دی 1396
- اسفند 1395