بنکر

درباره سایت
آخرین مطالب
- همه چیز درباره هزینه پیامک بانکی ۱۴۰۵: از فرمول محاسبه تا حذف کامل کارمزد
- همه چیز درباره دریافت ارز مسافرتی، سهمیهای و حج در سال 1405
- دریافت طلای آنلاین از بانک کارگشایی؛ از خرید اینترنتی تا تحویل فیزیکی
- فرمول جدید بانک مرکزی برای پرداخت تسهیلات کلان؛ پایان دور زدن سقف اعتباری
- ارز اربعین ۱۴۰۵ | بانکهای عامل، مبلغ و زمان دقیق دریافت
- گردش مالی مجاز بانکی در ۱۴۰۵ چقدر است؟ (بازنشسته، بیکار، شاغل)
- با سهام عدالت و یارانهتان وام بگیرید+ راهنمای کامل توثیق الکترونیکی دارایی
- هر آن چیزی که باید درباره رتبهبندی اعتباری اوراق بدانید
- سامانه مودیان چیست؟ راهنمای جامع برای ثبتنام، صدور صورتحساب الکترونیکی، قوانین و نکات کلیدی
- چگونه مالیات کمتری پرداخت کنیم؟ راهکارهای قانونی کاهش مالیات
امکانات وب

برات یا 1 سندی است که بر مبنای آن شخصی از شخص دیگر درخواست میکند که مبلغی را در آینده در وجه یا حوالهکرد یک شخص ثالث پرداخت کند. به بیان سادهتر، برات یا حواله نوشتهای است که از طرف شخص طلبکار برای شخص بدهکار صادر میشود و در برابر آن شخص بدهکار تعهد میدهد که وجه حواله را در سررسید مشخص به طلبکار یا شخصی معین بپردازد. در ادامه باز هم مفصل توضیح میدهیم برات یا حواله 1 و از کجا آمده است. همچنین قوانین و مزایای استفاده از برات را شرح میدهیم و درباره برات 1 صحبت میکنیم.
برات یا حواله چیست؟
سابقه گردش پول بین مردم شهرها و کشورهای مختلف و مسائل و مشکلات آن قصهای طولانی است. در روزگار قدیم تبادل و جابهجایی پول با دردسرهای مختلفی روبهرو میشد و انسانها هر بار با ابتکاری تازه به مقابله با این مشکلات میرفتند. حواله یکی از همین ابتکارها بوده است که داستان شکلگیری آن به زمان بازرگانانی میرسد که مالالتجارهشان را پای پیاده از شهری به شهر دیگر میبردند.
در گذشته که تاجران ناچار بودند کالای خودشان را شهربهشهر و از طریق مسیرهای تجاری به مقصد برسانند، یکی از خطرهایی که تهدیدشان میکرد راهزنان بودند. راهزنها میدانستند که تاجران ممکن است پول زیادی همراه خودشان داشته باشند و در حمله به کاروانهای تجاری برایشان یکی از راحتترین راههای پول در آوردن بود. واکنش طبیعی تاجران این بود که برای محافظت از کاروانشان شمشیرزن و محافظ استخدام کنند، اما این راه حل چندان موثر نبود و راهزنان همچنان میتوانستند به کاروانها حمله و پول و کالای بازرگانان را به تاراج ببرند. اما رفتهرفته تاجران راهحل هوشمندانهتری در پیش گرفتند؛ راه حلشان این بود که حمل پول را کنار بگذارند و به جای آن شبکهای مالی به وجود بیاورند که به ایشان امکان میداد پولها و سکههایشان را از جایی به جای دیگر منتقل کنند، بدون اینکه مجبور باشند این پول و سکه را با خودشان حمل کنند.
این راه حل یا ابزار مالی جدید همان حواله بود. سازوکار حواله به این شکل بود که تاجر، قبل از اینکه پا در سفر تجاریاش بگذارد، نزد شخص معتمدی در شهر میرفت و پولش را به او میسپرد و در برابرش از این شخص معتمد برگهای تحویل میگرفت که به اندازه پولش ارزش داشت. تاجر میتوانست در شهر مقصد این برگه را نزد همکار آن شخص معتمد ببرد و با تحویل دادن این برگه، معادل پولش را دریافت کند. مضمون این برگه چنین چیزی بود: «همکار محترم در شهر مقصد، این آقای تاجر ۵۰۰ سکه نزد من گذاشته است. در برابر دریافت این برگه، ۵۰۰ سکه به او بپردازید». پولی که در چنین بستری رد و بدل میشد عملا دور از دسترس غارتگرانی بود که در مسیر حرکت کاروانها و تجار کمین میکردند.
البته استفاده از این شبکه مالی با کارمزد همراه بود و هر کسی که میخواست تعدادی سکه را با استفاده از حواله از شهری به شهر دیگر منتقل کند، باید پولی هم بابت صدور حواله و نقد کردن آن میپرداخت. این شبکه نوعی روش جدید برای کسب درآمد بود برای کسانی که این شبکه را پدید آورده بودند. این افراد سالی چند بار دور هم جمع میشدند و حسابهایشان را تسویه میکردند؛ شکل تسویه کردن حسابها هم معمولا به این ترتیب بود که حوالهها را دستبهدست (تهاتر) میکردند و اگر این حوالهها کفاف تسویه حساب را نمیداد، باقیمانده حسابها را با پول و سکه تسویه میکردند.
با مرور زمان این شبکه پیچیدهتر شد و قواعد و قوانین خاصی برای آن به وجود آمد. تا حدی که نوشتن حواله به شغلی تخصصی تبدیل شد و کسانی که تخصصشان نوشتن حواله بود به «حوالهنویس» معروف شدند. آنهایی هم که با رد و بدل کردن این برگهها این زنجیره مالی را پدید میآوردند با عنوان «حوالهدار» شناخته میشدند.
ابتکار مالی عربها در اروپا
جالب است بدانید که بزرگترین جمعی که از نظام حواله استفاده میکردند تاجران عرب بودهاند. با گسترش فعالیت این تاجران و ارتباط یافتن اروپا و جهان عرب، اروپاییها هم با این ابزار مالی آشنا شدند و رفتهرفته به استفاده از آن رو آوردند. گفته میشود یهودیان شهر فلورانس در ایتالیا نخستین گروه از اروپاییها بودهاند که در معاملاتشان از حواله استفاده میکردهاند.
نکته: برات و حواله 1 با یکدیگر ندارند. در واقع برات و حواله دو عنوان برای یک ابزار مالی هستند.
قوانین استفاده از برات یا حواله چیست؟
در ایران، مادههای ۲۲۳ تا ۳۰۶ باب چهارم قانون تجارت درباره حوالهها است. در ماده ۲۲۳ این قانون به هشت مولفه اشاره شده که هر حواله یا برات معتبری باید آنها را داشته باشد. طبق این ماده، گفته شده است که حوالهدهنده باید حواله را مهر یا امضا کند و علاوه بر آن حواله باید ۸ شرط زیر را داشته باشد:
- کلمه «برات» باید روی سند قید شود. این شرط به این دلیل است که برات از اسناد مشابه از قبیل چک و سفته تفکیک شود.
- تاریخ تحریر به تفکیک روز و ماه و سال نوشته شود. این تاریخ باید به حروف باشد، زیرا امکان تغییر تاریخهای عددی وجود دارد.
- نام براتگیر روی سند قید شود.
- مبلغ برات ذکر شود. عرف بر این است که مبلغ به حروف و به عدد قید شود. اگر ۲ مبلغ روی برات ذکر شده باشد، مبلغ کمتر در نظر گرفته میشود.
- تاریخ پرداخت یا سررسید برات ذکر شود.
- محل پرداخت برات قید شود.
- نام دارنده برات (شخصی که برات یا حواله در وجه او باید پرداخت شود) روی سند آورده شود.
- شماره نسخه برات (در حالتی که این سند در نسخههای متعدد صادر شده باشد) ذکر شود.
نکته ۱: برات یا حواله ۳ تاریخ دارد: تاریخ صدور، تاریخ قبول و تاریخ سررسید.
نکته ۲: حواله را نباید در وجه حامل بنویسید، چون طبق قانون تجارت ایران این کار ممنوع است.
برای 1 با قوانین مربوط به چک میتوانید مقاله “قانون چک” را بخوانید.
پشتنویسی یا ظهرنویسی حواله چیست؟
نکته دیگری که در قوانین برات یا حواله پیشبینی شده است، پشتنویسی یا ظهرنویسی آن است. فرض کنید شخصی یک حواله ۲۰ میلیون تومانی برایتان مینویسد و شما به جای اینکه این حواله را در تاریخ سررسید نقد کنید، آن را به جای بدهیتان به شخص دیگری میدهید. برای اینکه این کار وجه قانونی بگیرد، باید آن را پشتنویسی کنید. ممکن است این شخص هم به جای نقد کردن این حواله، آن را پشتنویسی کند و به شخص دیگری بدهد و به این ترتیب حواله چند دست بچرخد. در این حالت کسی که حواله در نهایت به دست او میرسد دارنده حواله محسوب خواهد شد و کلیه اشخاص پیش از او (به جز صادرکننده حواله و حوالهگیر) همگی ظهرنویس یا پشتنویس خواهند بود.
تفاوت برات یا حواله با چک چیست؟
چک شکل امروزیتر حواله است. پس طبیعی است که سابقه چک کمتر از حواله باشد و تفاوتهایی هم با آن داشته باشد. بعضی از این تفاوتها را در ادامه این بخش مرور میکنیم.
- برات ابزاری مالی برای پرداخت پول در آیندهای معین است، اما از چک برای پرداخت پول در زمان حال (یا آیندهای دلخواه) هم میشود استفاده کرد. مثلا وقتی وسیلهای میخریم میتوانیم به جای پول، چک به تاریخ روز بنویسیم و به فروشنده بدهیم. فروشنده هم میتواند همان روز یا هر زمان دیگری در آینده به بانک مراجعه کند و این چک را نقد کند.
- برای اینکه بتوانیم از چک استفاده کنیم باید دسته چک داشته باشیم. برای داشتن دستهچک هم باید حسابی بانکی با شرایط مشخص داشته باشیم. اما صادر کردن برات یا حواله چنین شرایطی ندارد.
- اگر دارنده چک به بانک مراجعه کند و حساب مربوط به چک موجودی کافی نداشته باشد، میتواند چک را برگشت بزند و از صادرکننده چک شکایت کیفری کند. اما این امکان درمورد برات یا حواله وجود ندارد، چون برات و حواله جنبه مدنی و تجاری دارند و قانون برات از این لحاظ با قانون برگشت چک تفاوت میکنند.
- فقط بانک است که میتواند چک من و شما را بگیرد و به جای آن پول نقد تحویل بدهد، اما هر شخص حقیقی یا حقوقی میتواند صادرکننده و نقدکننده برات یا حواله باشد.
- برای اینکه بتوانیم مبلغ مشخصی روی چک بنویسیم، باید طبق قانون چک معادل این مبلغ در حسابمان موجودی داشته باشیم، اما این محدودیت درمورد حواله وجود ندارد؛ میشود حواله را امروز صادر و مبلغ آن را در آینده تامین کرد.
مزایای برات یا حواله
این مطلب را با اشاره به یکی از مهمترین فایدههای حواله در دوران قدیم آغاز کردیم. به جز این، حواله مزیتهای دیگری هم دارد که باعث شده است تا به امروز هم شاهد استفاده از این ابزار مالی باشیم. خلاصهای از مزایای حواله را در ادامه مرور میکنیم:
- با استفاده از حواله نیازی به جابهجایی فیزیکی و مستقیم پول نداریم؛
- در معاملههایمان امنیت بیشتری میتوانیم داشته باشیم؛
- نگهداری حواله (در مقایسه با پول نقد) به فضای کمتری نیاز دارد و در نتیجه راحتتر است؛
- گاهی اوقات استفاده از حواله میتواند کارمزد کمتری داشته باشد و مالیاتی بابت آن پرداخت نشود، بهویژه در حالتی که صدور و دریافت حواله خارج از نظام بانکی باشد.
مشکلات استفاده از برات یا حواله
حواله هم مانند هر ابزار دیگری میتواند موضوع سوءاستفاده باشد. مهمترین مشکل استفاده از این ابزار این است که سازوکار آن شفافیت کافی را ندارد و در بعضی موارد بهصورت غیرقانونی ثبت میشود. به همین دلیل عجیب نیست که گاهی با حوالههای تقلبی و حوالههای بدون پشتوانه مواجه شویم.
نکته: منظور از حواله بدون پشتوانه این است که مثلا شخصی نزد حوالهداری برود و بدون اینکه پولی به حوالهدار بدهد، از او تقاضای حواله کند. حوالهای که به این شکل صادر میشود، حواله بدون پشتوانه خواهد بود. البته چنین استفادهای از حواله همیشه هم سوءاستفاده محسوب نمیشود؛ در واقع در این حالت، اعتبار حواله دیگر به پشتوانه پولی که بابت آن پرداخت شده نیست، بلکه میتواند با اتکا به اعتبار حوالهدهنده معتبر باشد. یک نمونه از چنین استفادهای از حواله، چک رمزدار یا چک تضمینشدهای است که بانکها صادر میکنند.
برات الکترونیک چیست؟
برات الکترونیک یک ابزار مالی نوین است که در حال حاضر در اقتصاد کشور به کار گرفته شده است. برات الکترونیک، شبیه به حواله، به عنوان یک سند تجاری عمل میکند که توسط یک شخص یا شرکت صادر شده و به دیگران اجازه میدهد تا مبلغ معینی را در آینده پرداخت کنند. صاحب برات میتواند آن را به دیگران منتقل کند و در نهایت، دارنده نهایی برات، مبلغ مورد نظر را از صادرکننده دریافت میکند. انتقال برات به صورت الکترونیک خود یک مزیت بسیار بالا محسوب میشود.
کلیه فرایندهای ذکر شده در برات الکترونیک مانند فرایند صدور، امضا و دریافت آن، به صورت اینترنتی و از طریق لینک تعبیه شده در وبسایت بانک یا گزینه ایجاد شده در بانکداری الکترونیک انجام میشود.
مزایای استفاده از برات الکترونیک در کشور چیست؟
به طور کلی برات الکترونیک دو مزیت اساسی برای کشور دارد. مزیت اول امکان رصد و پایش فعالیتهای اقتصادی و مالی به دستگاههای دولتی ذیربط همچون، وزارت امور اقتصاد و دارایی، بانک مرکزی و قوه قضائیه را میدهد و مزیت دوم افزایش امنیت در معاملات را به دلیل ممانعت از صدور برات برای افراد ممنوع المعامله را محقق میبخشد. به کمک این ابزار، امکان تأمین منابع مالی برای شرکتها و بنگاههای اقتصادی به منظور توسعه و تأمین سرمایه در گردش فراهم میشود که نتیجه این اقدام میتواند به ایجاد انضباط در ساختار مالی کشور منتج شود.
برات الکترونیک با عاملیت چه بانکهایی صادر میشود؟
در حال حاضر اغلب بانکها از جمله بانک ملی، بانک آینده، بانک تجارت، بانک صادرات و … این امکان را فراهم کردند. برات الکترونیک که توسط دولت به منظور توسعه تامین مالی زنجیرهای و سرمایه در گردش بنگاه تولیدی صادر میشود، اصطلاحا برات الکترونیک سپامی گفته میشود.
نمونه برات الکترونیک
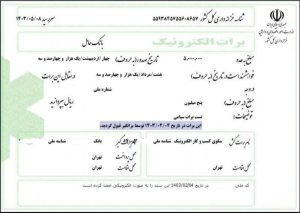
فرایند صدور برات الکترونیک به زبان ساده
| برات کش یا برات دهنده | همان فرد خریدار است. در واقع برات را شخصی که میخواهد پول بپردازد صادر میکند. |
| بانک عامل | بانک عامل وجه بازپرداخت مبلغ تعیین شده در سررسید برات را تضمین میکند. |
| برات گیر یا ذینفع برات | دریافت کننده وجه برات است. در واقع همان فروشنده است. |
- در حال حاضر برات برای تامین سرمایه در گردش بنگاههای مالی است.
- سر رسید برات الکترونیک در حال حاضر ۱ تا ۱۲ ماه است.
سامانه اعتبارسنجی چیست | مدل جدید اعتبارسنجی چه تفاوتی با گذشته 1
چگونه برای صدور برات الکترونیک اقدام کنیم؟
به علت اینکه بانک عامل به عنوان واسط مسئولیت تضمین وجه برات را دارد، در ابتدا شما را از لحاظ اهلیت (اعتبارسنجی) و … بررسی و استعلامات لازم را اخذ میکنند.
پس از پاسخ مثبت استعلامات و اعتبارسنجی وثایق مورد نیاز را از شما درخواست میکند و در نهایت با دریافت فاکتور خرید شما و استعلام اصالت آن از سامانه جامع تجارت، برات الکترونیک به نفع فروشنده توسط بانک صادر میشود.
در حال حاضر فرایند مذکور به صورت الکترونیک از طریق درگاه و بانکداری الکترونیک برخی بانکها عملیاتی است. یادتان باشد که حتما بایستی امضاء دیجیتال خود را فعال کرده باشید.
جایگاه حواله در اقتصاد جهان
همانطور که قبلا گفتیم، سازوکار حواله به دلایل مختلف تا به امروز پابرجا مانده و استفاده از آن حتی گستردهتر و متنوعتر هم شده است. نکته بعدی اینجاست که همه ما بیشتر از آن که فکرش را بکنیم از حواله استفاده میکنیم. خریدوفروش سهام در بورس، نامنویسی و پیشخرید خودرو، بن خرید، کارت بانکی اوراق مشارکت، بیمه درمانی و بسیاری از مبادلههای ارزی همه و همه با تکیه بر حواله امکانپذیر شدهاند.
برای نمونه دفترچه خدمات درمانی را در نظر بگیرید؛ وقتی با شرکت بیمه قرارداد میبندیم، ماهانه پولی به حساب این شرکت میریزیم و در برابر این پول دفترچهای تحویل میگیریم که حکم برات یا حواله دارد. میتوانیم هر زمان که لازم شد برگی از این دفترچه را بدهیم و در مقابل خدمات درمانی دریافت کنیم.
جمعبندی: برات یا حواله یکی از قدیمیترین ابزارهای مالی است که برای رفع مشکلات انتقال پول پدید آمد. این ابزار ویژگیهایی داشته که باعث شده تا به امروز هم از آن استفاده شود و حتی کاربردهای جدیدتر و امروزیتری برای آن پیدا کنند. برات و حواله در واقع یکیاند و هر دو برای نامیدن یک چیز به کار میروند. اما حواله و چک با اینکه کاربردی شبیه به هم دارند، اما تفاوتهای مهمی هم دارند. مهمترین دردسر استفاده از حواله (خارج از نظام بانکی) هم این است که شفافیت نظام بانکی را ندارد و در چنین مواردی باید به حوالهدار یا حوالهگیر اعتماد کامل داشته باشیم.
The post برات یا حواله چیست و چه تفاوتی با چک دارد؟ آشنایی با برات الکترونیک appeared first on رده Rade.
برچسب:
نویسنده: عباس
صفحه بندی
آرشیو مطالب
- تير 1405
- مرداد 1403
- تير 1403
- خرداد 1403
- ارديبهشت 1403
- فروردين 1403
- آذر 1402
- آبان 1402
- مهر 1402
- شهريور 1402
- مرداد 1402
- تير 1402
- خرداد 1402
- ارديبهشت 1402
- بهمن 1402
- دی 1402
- خرداد 1401
- اسفند 1401
- بهمن 1401
- خرداد 1400
- تير 1399
- ارديبهشت 1399
- فروردين 1399
- بهمن 1398
- دی 1398
- ارديبهشت 1397
- بهمن 1397
- مهر 1396
- شهريور 1396
- تير 1396
- خرداد 1396
- ارديبهشت 1396
- فروردين 1396
- بهمن 1396
- دی 1396
- اسفند 1395