بنکر

درباره سایت
آخرین مطالب
- همه چیز درباره هزینه پیامک بانکی ۱۴۰۵: از فرمول محاسبه تا حذف کامل کارمزد
- همه چیز درباره دریافت ارز مسافرتی، سهمیهای و حج در سال 1405
- دریافت طلای آنلاین از بانک کارگشایی؛ از خرید اینترنتی تا تحویل فیزیکی
- فرمول جدید بانک مرکزی برای پرداخت تسهیلات کلان؛ پایان دور زدن سقف اعتباری
- ارز اربعین ۱۴۰۵ | بانکهای عامل، مبلغ و زمان دقیق دریافت
- گردش مالی مجاز بانکی در ۱۴۰۵ چقدر است؟ (بازنشسته، بیکار، شاغل)
- با سهام عدالت و یارانهتان وام بگیرید+ راهنمای کامل توثیق الکترونیکی دارایی
- هر آن چیزی که باید درباره رتبهبندی اعتباری اوراق بدانید
- سامانه مودیان چیست؟ راهنمای جامع برای ثبتنام، صدور صورتحساب الکترونیکی، قوانین و نکات کلیدی
- چگونه مالیات کمتری پرداخت کنیم؟ راهکارهای قانونی کاهش مالیات
امکانات وب

مالیات بر ارزش افزوده به عنوان یکی از مهمترین ابزارهای مالیاتی در سراسر جهان شناخته میشود. این مالیات که از اوایل قرن بیستم وجود داشته، اکنون در بیش از ۱۵۰ کشور پذیرفته شده و تقریباً ۲۰ درصد از کل درآمدهای مالیاتی جهانی را تشکیل داده و به عنوان یک نوآوری مالیاتی کاملاً مدرن در نظر گرفته میشود و به سرعت به یکی از ابزارهای اصلی درآمدزایی برای کشورها تبدیل شده است.
این نوع مالیات، بهطور مرحلهای و در هر سطح از چرخه تولید و توزیع کالا و خدمات اعمال میشود، بهگونهای که تنها ارزش افزودهای که در هر مرحله ایجاد میشود، مشمول مالیات قرار میگیرد. این سیستم مالیاتی به دولتها کمک میکند تا درآمدهای پایداری را کسب کنند.
مالیات بر ارزش افزوده در ایران به عنوان یکی از منابع درآمدی دولت از سال 1387 به اجرا در آمد. بر اساس ارزش افزودهای که در مراحل مختلف تولید و توزیع کالا یا خدمات ایجاد شده، محاسبه و اخذ میشود. این مالیات به صورت غیرمستقیم از مصرفکننده نهایی دریافت و توسط فروشندگان به سازمان امور مالیاتی پرداخت میشود.
- VAT : Value added tax به معنای مالیات بر ارزش افزوده است.
- معنی لغوی ارزش افزوده: به ارزشی که در فرایند تولید به ارزش کالا افزوده میشود، گفته میشود. به بیان دیگر، ارزش افزوده به افزایش ارزش ریالی کالا طی مراحل تولید گفته میشود.
مالیات بر ارزش افزوده چیست؟
مطابق تعریف قانون مالیات بر ارزش افزوده، تفاوت بین ارزش کالاها و خدمات عرضه شده با ارزش کالاها و خدمات خریداری یا تحصیل شده در یک دوره معین است.
پرداخت مالیات بر ارزش افزوده مطابق قانون در پایان فرایند تولید و شروع مصرف کالا در نظر گرفته شده است.
به زبان سادهتر پرداخت مالیات بر ارزش افزوده بر عهده مصرف کننده است و تسلیم اظهارنامه مالیاتی به سازمان امور مالیاتی به عهده فروشنده یا عرضه کننده کالا است. در واقع فروشنده یا عرضه کننده کالا امانتدار درآمد دولت است.
آیا صندوقهای سرمایهگذاری مالیات دارند؟
مزایا و معایب مالیات بر ارزش افزوده برای دولت
مزایا این قانون:
- تامین منابع مالی به منظوری خاص: برای مثال افزایش یک درصدی نرخ مالیات بر ارزش افزوده در سال 1403 به منظور متناسب سازی حقوق بازنشستگان لشکری، کشوری و صندوق فولاد و … است.
- افزایش درآمدهای دولت: با اعمال مالیات بر ارزش افزوده در هر مرحله از تولید و توزیع، دولتها میتوانند منابع مالی پایداری را ایجاد کنند.
- تشویق به تولید و صادرات: معاف شدن صادرکنندگان کالا از این نوع مالیات منجر به ایجاد انگیزه میشود.
- کاهش فرار مالیاتی: از آنجایی که مالیات بر ارزش افزوده در مراحل مختلف اخذ میشود، امکان فرار مالیاتی کاهش مییابد.
- شفافیت بیشتر برای مصرفکننده: مصرفکنندگان میتوانند ببینند دقیقاً چه مقدار مالیات برای کالا یا خدماتی که خریداری میکنند، پرداخت میکنند.
معایب این طرح:
- افزایش قیمت برای مصرفکننده: اعمال مالیات بر ارزش افزوده میتواند منجر به افزایش قیمت نهایی کالاها و خدمات برای مصرفکنندگان شود.
- کاهش قدرت خرید مردم: افزایش قیمت کالا تاثیر مستقیم بر قدرت خرید مردم دارد.
- پیچیدگی مدیریتی: محاسبه و تکمیل اظهارنامه برای برخی از کسبوکارها پیچیده و زمانبر است.
- تاثیر بر نابرابری و عدالت اقتصادی: افراد با درآمد کمتر ممکن است درصد بیشتری از درآمد خود را به عنوان مالیات بر ارزش افزوده پرداخت کنند، که این امر میتواند نابرابریهای اقتصادی را تشدید کند.
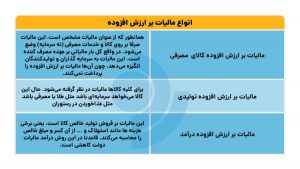
انواع مالیات بر ارزش افزوده
تاثیر مالیات بر ارزش افزوده در قیمت نهایی کالا چقدر است؟
یکی از ایرادات با اهمیت مالیات بر ارزش افزوده، افزایش قیمت نهایی کالا برای مصرف کننده است.
مالیات بر ارزش افزوده (VAT) میتواند تأثیر قابل توجهی بر قیمت نهایی کالاها و خدمات داشته باشد.
در ایران، این مالیات به صورت درصدی از بهای فروش کالا یا خدمات در زمان ارائه از خریداران دریافت شده و به شکل دورهای به سازمان امور مالیاتی پرداخت میشود.
به طور مثال، اگر یک کالا در گمرک ارزشگذاری شده و پس از ترخیص، توسط واردکننده با سود ۱۰ درصد به عمدهفروش و سپس به خردهفروش فروخته شود، در هر مرحله از توزیع کالا، مالیات بر ارزش افزودهای که بر اساس نرخ معین (در حال حاضر 10 درصد) محاسبه میشود، به قیمت نهایی افزوده میشود. این موضوع موجب میشود که مصرفکننده نهایی مجموع ارزش افزودهای را که در طول چرخه توزیع کالا ایجاد شده، پرداخت کند. بنابراین، مالیات بر ارزش افزوده میتواند به افزایش قیمت نهایی کالاها و خدمات منجر شود، که این افزایش قیمت ممکن است برای مصرفکنندگان، بهویژه آنهایی که دارای درآمد کمتری هستند، بار مالی بیشتری ایجاد کند.
نرخ مالیات بر ارزش افزوده
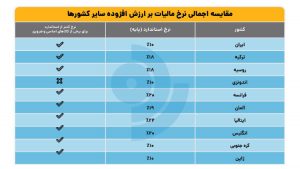
مالیات بر ارزش افزوده از سال 1387 به مرحله اجرا در آمد و از سال 1390 شکل جدیدی به خود گرفت. نرخ مالیات بر ارزش افزوده طی سالهای متمادی 9% بوده است که طبق قانون بودجه سال 1403 کل کشور، افزایش نرخ مالیات بر ارزش افزوده به 10 درصد رسیده است. این افزایش از ابتدای سال 1403 توسط سازمان امور مالیاتی اعمال شده است.
مقایسه اجمالی نرخ مالیات بر ارزش افزوده سایر کشورها
نحوه محاسبه
محاسبه مالیات بر ارزش افزوده کار سختی نیست. فرمول کلی محاسبه مالیات بر ارزش افزوده به شرح ذیل است:
مبلغ کالا + (بهای کالا × نرخ مالیات ارزشافزوده که در حال حاضر 10% است) = مبلغ پرداختی نهایی توسط خریدار به فروشنده
گواهی ارزش افزوده چیست؟
اصنافی که بایستی مالیات بر ارزش افزوده را پرداخت کنند را در رده بررسی کردیم. شرط اول دریافت مالیات بر ارزش افزوده از مصرف کننده توسط فروشنده/عرضه کننده دریافت گواهی ارزش افزوده توسط مودی است. اگر بدون دریافت این گواهی اقدام به دریافت مالیات بر ارزش افزوده یابد مرتکب تخلف شده و جریمههای سنگینی در بر خواهد داشت. اعتبار گواهی ارزش افزوده با محدودیت زمانی مواجه است، به همین دلیل هم مصرفکنندگان نهایی کالا و خدمات و هم دارندگان این گواهی، اعتبار گواهی را استعلام بگیرند. استعلام گواهی ارزشافزوده با شناسه ملی و کد اقتصادی و از طریق سامانه evat.ir امکانپذیر است.
نکات کلیدی که باید درباره مالیات بر عایدی سرمایه بدانید
جریمه عدم پرداخت مالیات بر ارزش افزوده
- عدم ارسال اظهارنامه: در صورتی که اظهارنامه ارزش افزوده خود در زمان تعیین شده ارسال نشود، بایستی ۵۰ درصد مبلغ مالیات جریمه پرداخت کنید.
- تاخیر در ارسال اظهارنامه: در صورت تاخیر در ارسال اظهارنامه ارزش افزوده نیز بایستی در حدود ۲ درصد از مبلغ مالیات جریمه پرداخت کنید. در صورت افزایش مدت زمان دیرکرد در ارسال اظهارنامه در مدتی کمتر از یک ماه به ازای هر روز تاخیر به جریمه افزوده خواهد شد.
مالیات حقوق و دستمزد سال 1403 چگونه محاسبه میشود؟
مالیات بر ارزش افزوده رستوران و فست فودها
خرید غذا از رستورانها هم به نوعی کالا محسوب شده و بایستی مصرف کننده بپردازد ولی در این میان مالیات بر ارزش افزوده در این صنف اما و اگرهایی دارد که بایستی مصرف کنندهها اطلاع داشته باشند.
بر طبق قانون مالیات بر ارزش افزوده، رستورانها، فستفودها و کترینگهایی که سرویس بیرون بر غذا دارند و در واقع به هیچ عنوان غذا را در محل رستوران خود سرو نمیکنند، از پرداخت مالیات بر ارزش افزوده رستوران، معاف هستند. در نتیجه، دریافت مالیات ارزش افزوده از مشتریان نیز غیرقانونی است.
جدول اصناف مشمول مالیات
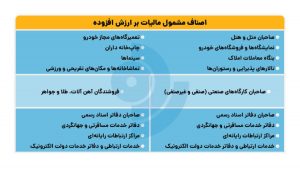
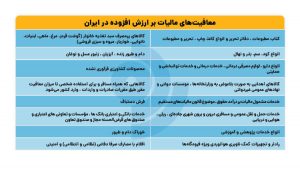
جدول معافیتها در ایران
نحوه و زمان پرداخت مالیات بر ارزش افزوده به دولت
همانطور که گفته شد، عرضه کننده و فروشنده مالیات بر ارزش افزوده از مصرف کننده نهائی دریافت و مسئول پرداخت آن به دولت است. برای پرداخت الکترونیکی طبق قانون ارزش افزوده جدید 1403 شما باید به سامانه نظام مالیات ارزش افزوده وارد شوید و در آن ثبت نام کنید. با رجوع به نشانی www.evat.ir میتوانید برای ثبت نام و پرداخت اقدام کنید.
اظهارنامه مالیات بر ارزش افزوده بایستی در پایان هر فصل (هر سه ماه یکبار) توسط فروشنده/ عرضه کننده کالا پس از محاسبه ثبت شود. بنابراین در هر سال مالی باید ۴ پرداخت به سازمان امور مالیاتی انجام شود.
- مهلت پرداخت مالیات بر ارزش افزوده 15 روز پس از پایان هر فصل است. البته امکان تمدید از سوی سازمان امور مالیاتی وجود دارد.
- چنانچه در مهلت مقرر مالیات بر ارزش افزوده پرداخت نشود، مودی(فروشنده/عرضه کننده) مشمول جریمه خواهد شد.
- اصلاح و ویرایش اظهارنامه ثبت شده (مالیات بر ارزش افزوده ) تا 15 روز پس از فصل بعد نیز مقدور است.
The post همه چیز درباره مالیات بر ارزش افزوده و مقایسه با کشورهای دیگر appeared first on رده Rade.
برچسب:
نویسنده: عباس
صفحه بندی
آرشیو مطالب
- تير 1405
- مرداد 1403
- تير 1403
- خرداد 1403
- ارديبهشت 1403
- فروردين 1403
- آذر 1402
- آبان 1402
- مهر 1402
- شهريور 1402
- مرداد 1402
- تير 1402
- خرداد 1402
- ارديبهشت 1402
- بهمن 1402
- دی 1402
- خرداد 1401
- اسفند 1401
- بهمن 1401
- خرداد 1400
- تير 1399
- ارديبهشت 1399
- فروردين 1399
- بهمن 1398
- دی 1398
- ارديبهشت 1397
- بهمن 1397
- مهر 1396
- شهريور 1396
- تير 1396
- خرداد 1396
- ارديبهشت 1396
- فروردين 1396
- بهمن 1396
- دی 1396
- اسفند 1395